快手2021年二季度财报解析 收入191.39亿元背后的增长逻辑与挑战
2021年8月25日,快手科技(简称“快手”)发布了2021年第二季度及上半年财报。数据显示,快手二季度总收入达到191.39亿元人民币,同比增长48.8%,超出市场预期。这一业绩的公布,引发了业界对短视频平台商业化路径的广泛关注,也展现了快手在流量变现、用户体验与生态建设之间的平衡探索。
营收结构:在线营销服务成第一大收入来源
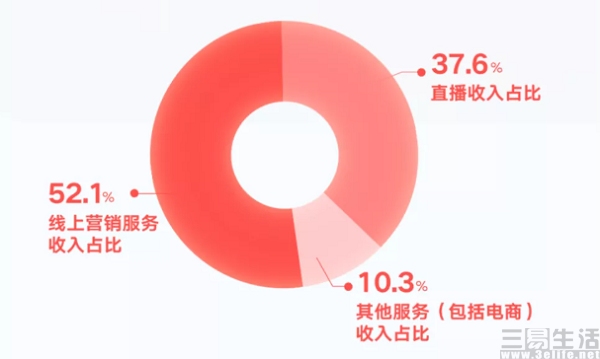
从收入构成来看,快手二季度在线营销服务收入为99.55亿元,同比增长156.2%,占总收入的52%,首次超过直播业务成为第一大收入来源。这标志着快手从早期的直播打赏模式,成功向广告营销驱动的商业模式转型。快手方面表示,这得益于平台用户规模的持续增长、广告产品矩阵的完善以及品牌广告主的认可。
直播业务收入为71.99亿元,同比略降13.6%,主要由于平台进一步优化直播生态,加强了对内容的监管和打赏行为的规范。其他服务(包括电商)收入为19.83亿元,同比增长213.5%,其中电商交易总额(GMV)达到1454亿元,同比增长100.5%,显示出快手电商业务的强劲增长势头。
用户生态:DAU与MAU创新高,但增速放缓
用户数据方面,快手二季度平均日活跃用户(DAU)达到2.932亿,同比增长11.9%;平均月活跃用户(MAU)达到5.13亿,同比增长6.7%。用户日均使用时长达到106.9分钟,同比增长25.2%。快手表示,通过丰富的内容供给和算法优化,用户粘性有所提升。相较于此前的高速增长,用户增速已明显放缓,反映出短视频行业整体进入存量竞争阶段。
值得注意的是,快手在财报中强调了对海外市场的投入。二季度海外市场MAU超过1.5亿,并计划在拉美、东南亚等地区持续深耕。不过,海外业务的亏损也对整体利润造成一定压力。
电商与商业化:直播电商GMV翻倍,货币化率待提升
快手电商二季度GMV达1454亿元,同比增长100.5%,其中私域流量贡献了主要交易额。平台闭环电商模式逐步成型,品牌入驻数量快速增加,快手小店作为交易闭环的载体,贡献了GMV的绝大部分。但值得注意的是,快手的电商货币化率仍处于较低水平,如何提升变现效率将是未来重点。
快手在财报电话会议中透露,将进一步加强商业化能力的建设,包括优化广告算法、拓展品牌客户、提升电商服务收入等。平台也将持续投入优质内容创作和创作者扶持,以巩固社区生态。
成本与利润:亏损扩大,投入换增长
利润方面,快手二季度经调整净亏损为47.7亿元,较去年同期的19.4亿元有所扩大。亏损主要源于对销售及营销开支的加大,尤其是在获取用户和海外市场拓展方面。研发支出同比增加,反映了公司在技术、算法及新产品上的投入。
快手首席财务官在财报中表示,公司将继续在用户增长、品牌建设及技术研发等领域进行投资,以实现长期可持续增长。尽管短期内利润承压,但管理层对商业化前景保持信心。
行业观察:短视频竞争进入深水区
快手二季度财报的发布,恰逢短视频行业竞争白热化的阶段。抖音(字节跳动旗下)在用户规模和商业化能力上占据先发优势,微信视频号凭借社交生态快速崛起,B站、小红书等平台也在加码视频内容。快手在保持差异化社区氛围的需在广告效率、电商供应链和海外拓展上寻求突破。
业界普遍认为,快手此次财报超出预期,主要得益于广告业务的高增长,但亏损扩大也引发了一些投资者的担忧。快手需在规模化增长与盈利能力之间找到平衡,推动广告和电商业务的协同发展。随着短视频行业进入精细化运营时代,快手的“私域流量+直播电商”模式能否持续撬动增长,值得关注。
快手2021年二季度财报展示了其在商业化转型上的阶段性成果,同时也暴露了盈利难题和竞争压力。面对风云变幻的市场环境,快手如何优化业务结构、提升运营效率,将决定其能否在短视频下半场竞争中维持领先地位。
如若转载,请注明出处:http://www.drsjaql.com/product/39.html
更新时间:2026-11-01 11:48:58